Domain gewerbehaftpflicht24.de kaufen?
Wir ziehen mit dem Projekt
gewerbehaftpflicht24.de um.
Sind Sie am Kauf der Domain
gewerbehaftpflicht24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gewerbehaftpflicht24.de kaufen?
Was ist die Deckungssumme einer Versicherung und wie wirkt sie sich auf die Absicherung im Schadensfall aus?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Eine höhere Deckungssumme bietet eine bessere Absicherung, da sie größere Schäden abdeckt. Es ist wichtig, die Deckungssumme entsprechend der individuellen Risiken und Bedürfnisse zu wählen. **
Kann ich eine Versicherung im Schadensfall kündigen?
Kann ich eine Versicherung im Schadensfall kündigen? In der Regel ist es nicht möglich, eine Versicherung im Schadensfall zu kündigen, da dies gegen die Vertragsbedingungen verstoßen würde. Die Versicherungsgesellschaft hat das Recht, den Vertrag zu kündigen, wenn falsche Angaben gemacht wurden oder der Versicherungsnehmer betrügerisch gehandelt hat. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, unter welchen Umständen eine Kündigung möglich ist. Im Falle eines Schadens ist es ratsam, sich an die Versicherungsgesellschaft zu wenden und den Schaden zu melden, um eine reibungslose Abwicklung zu gewährleisten. **
Ähnliche Suchbegriffe für Portraitmodus
Top-Angebote
Produkte zum Begriff Portraitmodus:
-
Czenia, Markus: Aufsichtspflicht, Haftung, Versicherung für JugendgruppenleiterAufsichtspflicht, Haftung, Versicherung für Jugendgruppenleiter , Ratgeber für Vereine, Jugendorganisationen und Eltern , Reflektoren > Beleuchtung , Auflage: 7. Auflage, Erscheinungsjahr: 202503, Produktform: Kartoniert, Autoren: Czenia, Markus, Edition: NED, Auflage: 25007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 160, Keyword: Aufsichtspflichtverletzung; Ehrenamt; Haftpflicht; Haftungsanspruch; Haftungsrisiken; Jugendorganisation; Trägerhaftung; Vereine, Fachschema: Deutschland~Gemeinnützigkeit~Haftungsrecht~Jugendhilfe~Recht / Ratgeber (allgemein)~Sozialarbeit~Unternehmensorganisation~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Soziale Arbeit~Gemeinnützige Organisationen (non-profit)~Ratgeber, Sachbuch: Recht~Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 176 Blätter, Länge: 210, Breite: 135, Höhe: 10, Gewicht: 237, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Übernimmt die Versicherung den Schadensfall des Einbruchs?
Ob die Versicherung den Schadensfall eines Einbruchs übernimmt, hängt von den genauen Bedingungen des Versicherungsvertrags ab. In der Regel sind Einbrüche jedoch durch eine Hausratversicherung abgedeckt. Es ist wichtig, den Schaden so schnell wie möglich bei der Versicherung zu melden und alle erforderlichen Unterlagen einzureichen. **
-
Wie wird die Prämie für eine Versicherung berechnet?
Die Prämie für eine Versicherung wird basierend auf verschiedenen Faktoren berechnet, wie z.B. dem Risiko des Versicherten, dem gewünschten Versicherungsschutz und der Versicherungsgesellschaft. Je höher das Risiko des Versicherten, desto höher fällt in der Regel die Prämie aus. Zudem können individuelle Merkmale wie Alter, Gesundheitszustand und Beruf eine Rolle bei der Berechnung spielen. **
-
Wie können Versicherungsnehmer ihre Prämie senken, ohne ihre Deckung zu gefährden?
Versicherungsnehmer können ihre Prämie senken, indem sie ihre Selbstbeteiligung erhöhen oder zusätzliche Deckungen entfernen, die sie nicht benötigen. Sie können auch nach Rabatten oder Sonderangeboten suchen, die von der Versicherung angeboten werden. Eine regelmäßige Überprüfung der Versicherungspolice und der individuellen Bedürfnisse kann ebenfalls helfen, die Prämie zu senken, ohne die Deckung zu gefährden. **
-
Wann zahlt Versicherung Handy schaden?
Die Versicherung zahlt in der Regel für einen Handy-Schaden, wenn dieser durch einen versicherten Vorfall verursacht wurde, wie z.B. Diebstahl, Sturzschäden oder Wasserschäden. Es ist wichtig, dass der Schaden nicht durch Fahrlässigkeit oder vorsätzliche Handlungen verursacht wurde, da dies in der Regel nicht abgedeckt ist. Es ist ratsam, die genauen Bedingungen und Deckungsumfang der Versicherungspolice zu überprüfen, um sicherzustellen, dass der Schaden abgedeckt ist. Im Falle eines Schadens sollte der Vorfall so schnell wie möglich der Versicherung gemeldet werden, um den Prozess der Schadensregulierung einzuleiten. **

Wann zahlt Versicherung Kfz Schaden?
Die Versicherung zahlt einen Kfz-Schaden, wenn dieser durch einen versicherten Vorfall verursacht wurde, wie zum Beispiel einen Unfall oder Diebstahl. Es ist wichtig, dass der Schaden gemeldet und dokumentiert wird, damit die Versicherung den Anspruch prüfen kann. Je nach Vertrag und Art des Schadens kann es unterschiedliche Bedingungen geben, unter denen die Versicherung zahlt. Es ist ratsam, sich im Vorfeld über die genauen Leistungen und Bedingungen der Kfz-Versicherung zu informieren, um im Schadensfall gut vorbereitet zu sein. Letztendlich entscheidet die Versicherung nach Prüfung des Schadens, ob und in welcher Höhe sie für den Kfz-Schaden aufkommt. **
Verursacht betrunken Schaden die Versicherung?
Ob betrunken verursachter Schaden von der Versicherung abgedeckt wird, hängt von den Bedingungen der jeweiligen Versicherungspolice ab. In den meisten Fällen werden Schäden, die unter Alkoholeinfluss verursacht wurden, nicht von der Versicherung übernommen. Es ist wichtig, die genauen Bestimmungen der Versicherungspolice zu prüfen, um sicherzustellen, dass man im Falle eines betrunken verursachten Schadens ausreichend abgesichert ist. **
Top-Angebote
Produkte zum Begriff Portraitmodus:
-
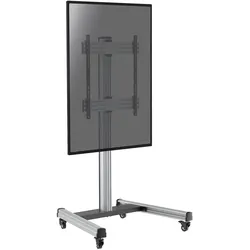
KIMEX - Rollstativ für TV-Bildschirm 60''-100'' - PortraitmodusNutzen Sie Ihren Platz optimal aus mit den Pro Modular-Standfüßen von Kimex, dem ultimativen Maßstab für Stabilität und Vielseitigkeit. Diese Ständer sind so konzipiert, dass sie an verschiedene Bildschirme und Geräte angepasst werden können, und bieten eine hochwertige, modulare Lösung für Ihren Displaybedarf. Robust, elegant und einfach zu verstellen, schaffen die Pro Modular-Standfüße ein außergewöhnliches visuelles Erlebnis und verleihen Ihrer Umgebung einen modernen Touch. Der Standfuß 031-1110K2 wurde entwickelt, um einen TV-Bildschirm oder Monitor bis zu 100 Zoll, der den VESA-Standards (200x200 min, 800x600mm max) entspricht und bis zu 150 kg wiegt, sicher zu installieren und zu tragen. Er ist robust und funktional, steht auf einem soliden Rollfuß und einem Mast, mit dem Sie die Höhe Ihres Bildschirms (max. 150 cm, Bildschirmmitte) verstellen können, um ihn perfekt an Ihre Bedürfnisse anzupassen. Die VESA-Befestigungsstangen verfügen über eine Anti-Diebstahl-Option, mit der Sie ein Vorhängeschloss anbringen können, und sorgen so für optimale Sicherheit Ihres Bildschirms. Dieser TV-Standfuß bietet außerdem auf seiner Rückseite effiziente Kabelabdeckungen, um alle Anschlüsse diskret zu verlegen, und kann eine Mehrfachsteckdose aufnehmen, um den Bildschirm ganz einfach mit Strom zu versorgen. Mit seinen Eigenschaften ist dieser Standfuß perfekt auf die Bedürfnisse von professionellen Eventmanagern und Plakatierern auf Messen, in Geschäften und an allen öffentlichen Orten abgestimmt. Vorteile: Verstellbare Höhe des Bildschirms zur Anpassung an Ihre Bedürfnisse, Anti-Diebstahl-Funktion für optimale Sicherheit des Bildschirms (Vorhängeschloss als Option), Kabelführung auf der Rückseite für eine optimale Optik.626,33 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
KIMEX - Neigbarer Wandhalter für 37''-75'' TV-Bildschirme, PortraitmodusDer neigbare Wandhalter KIMEX 012-2146 wurde entwickelt, um einen 37- bis 75-Zoll-Fernsehbildschirm, der den VESA-Standards entspricht (200x200 min, 600x400 max), bis zu 75 kg im Hochformat zu halten. Er ist einfach zu montieren und verfügt über zwei vertikale Kabel, mit denen die beiden VESA-Befestigungen intuitiv und effizient an der Wandplatte eingeklickt werden können. Diebstahlsicherung: Nach der Montage haben Sie die Möglichkeit, ein Vorhängeschloss (Ref. 012-9002) anzubringen, um Ihren Bildschirm maximal zu sichern und so eine Installation an öffentlichen Orten zu gewährleisten. Die neigbare Wandhalterung KIMEX 012-2146 eignet sich für professionelle Anwender, die eine solide und einfach zu installierende Lösung suchen, die sich ideal für die Installation in öffentlichen Bereichen eignet. Vorteile: Speziell entwickelte Halterung, um den Bildschirm im Hochformat zu positionieren,Einfache Installation des Bildschirms dank zweier vertikaler Kabel,Neigbarer Bildschirm (+5°/-10°) zur Anpassung an alle Bedürfnisse,Diebstahlsicherung für eine sichere Installation an öffentlichen Orten (Vorhängeschloss als Option).51,56 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Czenia, Markus: Aufsichtspflicht, Haftung, Versicherung für JugendgruppenleiterAufsichtspflicht, Haftung, Versicherung für Jugendgruppenleiter , Ratgeber für Vereine, Jugendorganisationen und Eltern , Reflektoren > Beleuchtung , Auflage: 7. Auflage, Erscheinungsjahr: 202503, Produktform: Kartoniert, Autoren: Czenia, Markus, Edition: NED, Auflage: 25007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 160, Keyword: Aufsichtspflichtverletzung; Ehrenamt; Haftpflicht; Haftungsanspruch; Haftungsrisiken; Jugendorganisation; Trägerhaftung; Vereine, Fachschema: Deutschland~Gemeinnützigkeit~Haftungsrecht~Jugendhilfe~Recht / Ratgeber (allgemein)~Sozialarbeit~Unternehmensorganisation~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Soziale Arbeit~Gemeinnützige Organisationen (non-profit)~Ratgeber, Sachbuch: Recht~Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 176 Blätter, Länge: 210, Breite: 135, Höhe: 10, Gewicht: 237, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die Deckungssumme einer Versicherung und wie wirkt sie sich auf die Absicherung im Schadensfall aus?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Eine höhere Deckungssumme bietet eine bessere Absicherung, da sie größere Schäden abdeckt. Es ist wichtig, die Deckungssumme entsprechend der individuellen Risiken und Bedürfnisse zu wählen. **
-
Kann ich eine Versicherung im Schadensfall kündigen?
Kann ich eine Versicherung im Schadensfall kündigen? In der Regel ist es nicht möglich, eine Versicherung im Schadensfall zu kündigen, da dies gegen die Vertragsbedingungen verstoßen würde. Die Versicherungsgesellschaft hat das Recht, den Vertrag zu kündigen, wenn falsche Angaben gemacht wurden oder der Versicherungsnehmer betrügerisch gehandelt hat. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, unter welchen Umständen eine Kündigung möglich ist. Im Falle eines Schadens ist es ratsam, sich an die Versicherungsgesellschaft zu wenden und den Schaden zu melden, um eine reibungslose Abwicklung zu gewährleisten. **
-
Übernimmt die Versicherung den Schadensfall des Einbruchs?
Ob die Versicherung den Schadensfall eines Einbruchs übernimmt, hängt von den genauen Bedingungen des Versicherungsvertrags ab. In der Regel sind Einbrüche jedoch durch eine Hausratversicherung abgedeckt. Es ist wichtig, den Schaden so schnell wie möglich bei der Versicherung zu melden und alle erforderlichen Unterlagen einzureichen. **
-
Wie wird die Prämie für eine Versicherung berechnet?
Die Prämie für eine Versicherung wird basierend auf verschiedenen Faktoren berechnet, wie z.B. dem Risiko des Versicherten, dem gewünschten Versicherungsschutz und der Versicherungsgesellschaft. Je höher das Risiko des Versicherten, desto höher fällt in der Regel die Prämie aus. Zudem können individuelle Merkmale wie Alter, Gesundheitszustand und Beruf eine Rolle bei der Berechnung spielen. **
Ähnliche Suchbegriffe für Portraitmodus
-
Grundlagen und Entwicklung der D&O-Versicherung. Wie Vertrag und Schutz zustande kommen, Taschenbuch von Birgit Zwack, GRIN, 978-3-656-53545-4Grundlagen Und Entwicklung Der D&o-versicherung. Wie Vertrag Und Schutz Zustande Kommen, Taschenbuch Von Birgit Zwack, Grin, 978-3-656-53545-4, Seitenanzahl: 2813,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Haftung, Risiko und Schadenprävention im Güterstrassentransport, Fachbücher von Andreas E. HoferDer Transport von Gütern ist stets mit Risiko behaftet. Durch die stetige Steigerung des globalen Transportvolumens steigt auch die Bedeutung von Präventionsmassnahmen, um diesem Risiko so gut wie möglich entgegenzuwirken. Nicht nur der monetäre Schaden an dem zu transportierenden Gut selbst, sondern auch die Gefahr für Leib, Leben und Umwelt spielen eine massgebliche Rolle. Diese Arbeit soll einen Leitfaden darstellen und den am Strassentransport beteiligten Unternehmen eine Anleitung an die Hand geben, in welcher Weise dieser Risikofaktor reduziert werden kann. Dabei wird auf die wichtigsten transportrechtlichen Regularien und physikalischen Belastungen während des Güterstrassentransportes eingegangen und versucht, beispielhaft Präventionsmassnahmen aufzuzeigen.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie können Versicherungsnehmer ihre Prämie senken, ohne ihre Deckung zu gefährden?
Versicherungsnehmer können ihre Prämie senken, indem sie ihre Selbstbeteiligung erhöhen oder zusätzliche Deckungen entfernen, die sie nicht benötigen. Sie können auch nach Rabatten oder Sonderangeboten suchen, die von der Versicherung angeboten werden. Eine regelmäßige Überprüfung der Versicherungspolice und der individuellen Bedürfnisse kann ebenfalls helfen, die Prämie zu senken, ohne die Deckung zu gefährden. **
-
Wann zahlt Versicherung Handy schaden?
Die Versicherung zahlt in der Regel für einen Handy-Schaden, wenn dieser durch einen versicherten Vorfall verursacht wurde, wie z.B. Diebstahl, Sturzschäden oder Wasserschäden. Es ist wichtig, dass der Schaden nicht durch Fahrlässigkeit oder vorsätzliche Handlungen verursacht wurde, da dies in der Regel nicht abgedeckt ist. Es ist ratsam, die genauen Bedingungen und Deckungsumfang der Versicherungspolice zu überprüfen, um sicherzustellen, dass der Schaden abgedeckt ist. Im Falle eines Schadens sollte der Vorfall so schnell wie möglich der Versicherung gemeldet werden, um den Prozess der Schadensregulierung einzuleiten. **
-
Wann zahlt Versicherung Kfz Schaden?
Die Versicherung zahlt einen Kfz-Schaden, wenn dieser durch einen versicherten Vorfall verursacht wurde, wie zum Beispiel einen Unfall oder Diebstahl. Es ist wichtig, dass der Schaden gemeldet und dokumentiert wird, damit die Versicherung den Anspruch prüfen kann. Je nach Vertrag und Art des Schadens kann es unterschiedliche Bedingungen geben, unter denen die Versicherung zahlt. Es ist ratsam, sich im Vorfeld über die genauen Leistungen und Bedingungen der Kfz-Versicherung zu informieren, um im Schadensfall gut vorbereitet zu sein. Letztendlich entscheidet die Versicherung nach Prüfung des Schadens, ob und in welcher Höhe sie für den Kfz-Schaden aufkommt. **
-
Verursacht betrunken Schaden die Versicherung?
Ob betrunken verursachter Schaden von der Versicherung abgedeckt wird, hängt von den Bedingungen der jeweiligen Versicherungspolice ab. In den meisten Fällen werden Schäden, die unter Alkoholeinfluss verursacht wurden, nicht von der Versicherung übernommen. Es ist wichtig, die genauen Bestimmungen der Versicherungspolice zu prüfen, um sicherzustellen, dass man im Falle eines betrunken verursachten Schadens ausreichend abgesichert ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.